


Борислав Сретков
САЩ и Китай – „Клуб на длъжници“
Втора част
Дали някой ще чуе, или дори никой няма да чуе, инфлацията винаги е монетарен феномен. Никой освен правителството не може да предизвика една инфлация и никой, повече или по-малко, не би могъл да спре предизвиканата инфлация, освен правителството.
Милтън Фридман
Не може да се пише днес за състоянието на световната, американската и китайската икономика, без да се анализира дълговата криза, която е затиснала в клещи всички държави по света. Съвкупният дълг в глобален мащаб надхвърля 300 трилиона долара и тенденцията е нагоре. С дълга е свързана инфлацията, ценообразуването, световната търговия, държавните финанси, паричната и бюджетната политика, инвестиционното настроение у всички играчи, особено на големите концерни и разбира се и лихвените проценти, отразяващи цената на парите.
В първата част на този материал отразяваме, че едно от най-слабите места в момента на световната финансова система е 40-трилионния държавен дълг на Съединените щати. Финансовият министър, Bessent, който сам се е нарекъл „Americas top bond salesman“, бидейки високо компетентен и опитен инвеститор и финансист, се бори да изпълнява трудната задача да съкращава по изкуствен път срока на дългосрочните облигации. И в допълнение да поддържа приемлив купон по тях, в търсене на солидни купувачи на дълг. Дефицитът в американския бюджет надхвърля 6% от БВП на страната. Освен това става ясно, че борсовите котировки на Уолстрийт са екстремно надценени. Но за разлика от своите колеги министри и президента в Белия Дом, Scott Bessent най-добре от всички знае, че и най-значимия и считан за надежден пазар на държавни облигации, US Treasuries, не е имунизиран срещу турбуленции и сложна финансова криза. Защото, обърка ли се пазара на държавни облигации и започне ли активно и масово бягство от тях от страна на инвеститорите, голямата криза би била гарантирана. Bessent с точност знае, че ако изведнъж се повишат лихвите, а това диктува Федералният Резерв, курсът на акциите веднага спада. Защото парите стават скъпи. Но финансовият министър прекрасно знае и от личен опит, че големите банки, пенсионни фондове и застрахователни компании са държатели на американски държавни облигации. А банките инвестират в държавни ценни книжа с парите на своите вложители. И след това използват тези облигации като обезпечения по други кредити, които поемат.
Но сред купувачите на американски държавен дълг има и една друга група, която с действията си е сериозна заплаха за финансовата система в случай на внезапна криза. Това са хедж фондовете, а последният пост на Bessent е бил управител на голям хедж фонд. Тези фондове, които се смятат за машина за правене на пари в Бизнеса Спекулация, държат днес 8% от целия държавен дълг на САЩ. Или става въпрос за 3,2 трилиона долара. Срещу тези държавни ценни книжа, залагани изцяло като обезпечение, хедж фондовете теглят огромни заеми от брокерски фирми и постоянно играят на борсата с различни рискови деривати. Типичен пример е борсовата търговия, която практикуват, като играят буквално тото с малки маржове в разликите между цените на държавните облигации и дериватите, с които спекулират върху движението на лихвените проценти (лихвени деривати). Този спекулативен бизнес изисква огромен заемен капитал. И ако изведнъж падне рязко курса-цената на US Treasuries, се появяват изведнъж загуби. За погасяването на своите заеми, хедж фондът би бил принуден буквално да хвърли на пазара своите държавни облигации, в търсене на спешна ликвидност. Това допълнително увеличава предлагането на държавен дълг и цената му продължава да пада. И тогава остава единствената опция да се излезе и на краткосрочния Money Market в Ню Йорк, където ежедневно се разиграва днес до 3 трилиона долара кеш. Този пазар е без аналог в света и на него с различни инструменти се осигуряват кредити в кеш със срок от един ден до 9 месеца. Това е паричен пазар представляващ една категория за себе си. Де факто представлява една мрежа от корпорации, финансови институции, инвеститори и правителства, които разпределят по между си краткосрочен капитал. Създаден чрез една схема на disintermediation - елиминиране на посредника. Което означава, че е създаден механизъм, събиращ кредитори и кредитополучатели на един терен без посреднически банкови разходи. Участниците в тази мрежа са десетки хиляди, образуващи огромна паяжина, по която денонощно текът пари. Всички участници в нея са свързани единствено с телефонни и компютърни връзки. В центъра на тази мрежа е пласирана и американската централна банка, ФЕД,, която определя политиката по краткосрочните заеми. И това не е просто паричен пазар, а много специфичен, ефективен пазар за поемане на краткосрочен дълг и създаване на ликвидност. На този пазар се търгуват дългови инструменти с падеж от един ден до максимум до една година и по този белег прилича на облигационните пазари. Но издателите на дългови книжа на Money Market не търсят като приоритет получаването на бъдеща печалба, а се фокусират главно върху своя cash management, управление на ликвидността, или с финансиране на финансовите си активи. Или този паричен пазар е много важно звено в американската и глобалната финансова система, да доставя на всички играчи бърз кеш в долари, включително на правителства, хедж фондове, корпорации и частни фирми. Да, но когато кандидатите за долари са много и там ликвидността би пресъхнала.
Описваме на кратко този кръг на пресъхване на ликвидността в долари, защото точно това се получи през първата седмица на март 2020 година. Всички инвеститори продаваха не само корпоративни акции, но и държавен дълг и срещу тези продажби на валутния пазар не достигаха долари. Само за един ден на 9. март 2020, на валутния пазар в Лондон, търсенето на долари надхвърли 6 трилиона долара. До какво доведе това, знаем. Само за една седмица след разразяването на кризата за тотална липса на ликвидност, всички икономики в света бяха вкарани в карантина за Ковид и реално без всякаква подготовка затворени. И в световната финансова система настъпи силен шок и бе положена в реанимацията. Подобни елементи имаше и в предизвикването на голямата финансова криза от 2008, но темата е дълга. Известно е, че и през 2008 и през 2020, Money Market пресъхна, световната финансова система бе спасяване с изключителни мерки от раздаване на ликвидност под формата на долари от Федералния Резерв на САЩ.
Пишем това в контекста на последната срещата Тръмп и Си Дзинпин, първо защото китайците отлично познават тази проблематика в детайл. Но и второ, Централната Банка на Китай е завързана в глобалната доларова система, притежава портфейл от американски държавен дълг и няма никакъв интерес от сериозна криза или креш на глобалната финансова система. Трето, китайците знаят, че ако започне такава остра криза на Уолстрийт, тя светкавично би се разпространила по фиброкабелите и зад границите на Съединените щати и ще удари борсите в Европа и Шанхай и Шънджън с двойна сила. А веднага след това и всички големи банки навързани в глобалната парично-кредитна система. Категорично би пострадала и Япония, като най-голям кредитор на американския бюджет. А да не говорим какви високи лихви биха се появили по сметките на всички развиващи се страни, като Бразилия, Египет, Пакистан, Мексико, Турция и останалите в комбинация с голям глад за американски долари. Цялото фирмено кредитиране и кредитите по ипотеките в повечето страни са ориентирани по доходността на американските държавни дългосрочни ценни книжа. Или 30-годишните американски облигации служат за барометър със своята доходност.
Описаното по-горе е по наше мнение част от постоянните преговори, които се водят между министерство на финансите на САЩ и група финансисти, ръководена от вицепремиера на Китай Ли Фен. Темата по вносните търговски мита е само една от дългия списък въпроси в дневния ред. Както и темата с „Адските Санкции“, дълго забавяни и подписани с конкретна цел, едва една седмица преди пристигането на китайския президент във Вашингтон. Дълга тема, която не е предмет на този текст.
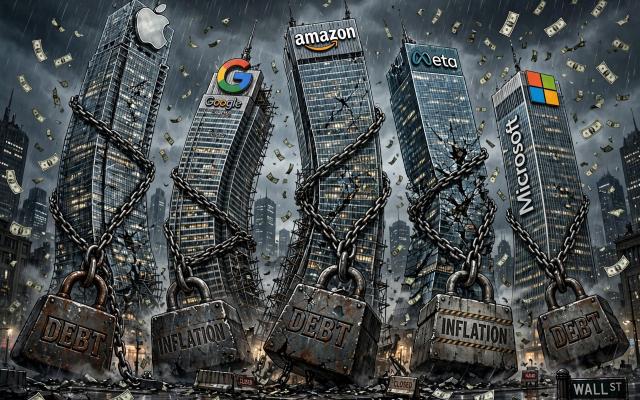
Но има и една друга много гореща тема. Това е управлението на силната конкуренция в областта на Изкуствения Интелект и по-точно подтемата, свързана с американските усилия за развиване на Супер Изкуствен Интелект. Това е терен на няколко мега известни на света американски АйТи компании. Често пишем за „Вълшебната Седморка“, но ако продължим темата за Бизнеса Спекулация и борсовата капитализация на Уолстрийт, разгледана и в първа част на материала, с просто око отбелязваме, че само петте главни АйТи Гиганта – Alphabet, Microsoft, Amazon, Meta и Oracle са увеличили своята капитализация над 4 пъти. А „Вълшебната Седморка“ притежава една капитализация около 17 трилиона долара. Добавяме, че общата капитализация на Уолстрийт е около 50 трилиона долара.
Но това, което не можем да забележим с просто око е какъв фирмен дълг са натрупали споменатите по-горе пет АйТи компании? А излязоха конкретни данни, че към 30 юни тази година, те са натрупали и скрили извън баланса си общата сума от 1,65 трилиона долара непрозрачен дълг. Подчертаваме, че става въпрос за извънбалансов, скрит дълг. Но става въпрос за много динамично темпо, което резултира в това, че само 4 години, докато Европа я занимават с ненужната и безперспективна, разточителна война в Украйна, този фирмен, непрозрачен дълг, защото има в балансите и прозрачен дълг, се е увеличил 8, осем пъти! Компанията Meta е скрила 420 милиарда долара дълг, което е увеличение за периода от 3 пъти.
И става ясно, че това са изключително кредитни и рискови според нас пари, насочвани в областта на Изкуствения Интелект, с крайна цел постигане на Супер Интелект. На това поле за сега лидерства технологичната програма и амбиции на компанията META. По официални данни, до края на годината, тези пет американски АйТи компании ще инвестират 625 милиарда долара само в изграждане на нови центрове за данни.
Темите по Изкуствения Интелект, новата фаза във въоръжаването, включително и в Космоса, глобалния дълг, нестабилността и непредсказуемостта на капиталовите пазари, както и на икономиките и на САЩ и на Китай, всички са преплетени в един сложен възел и са заложени не от месец септември в дневния ред на постоянните двустранни, тайни преговори. Те са и съставна част от всички военни битки, които се водят в момента между САЩ и Китай чрез посредници. И никак не е случайно, че най-големите босове на технологичните американски компании, както и на най-важните финансови институции, придружават американския президент на официалните банкети и в Пекин и в САЩ. Това са знакови сигнали не само към Китай, но и към Европа, останалите страни от БРИКС и страните от Глобалния Юг.
Залогът в борбата за надмощие при Изкуствения Интелект, роботиката и квантовите технологии е ключов и изключително голям. На този етап глобалната игра се развива по нови правила. Натрупаният американски дълг ще се обезценява чрез инфлация, а успоредно с това на всички АйТи компании и StartUps ще се отпускат неограничени обеми от рисков капитал, по всички възможни канали. Отделно, технологични държави като Япония и Южна Корея ще бъдат заставени не само да предават технологичните си данни и информация на американските гиганти, но и ще бъдат заставени да инвестират голяма част от своите печалби от производство и спекулативни операции, в най-съвременни енергийни и производствени мощности, обслужващи работата по развиване на Изкуствения Интелект на територията на САЩ. Тъй като ние прогнозираме от 2015 година, че „Западният отбор“ ще бъде принуден в един момент да отстъпи без война Тайван на Пекин, усилията за дублиране на тайванското производство на чипове на територията на Съединените щати ще добият максимални обороти в следващите две години. И прогнозираме, че задкулисното договаряне и пазарлъци между Пекин и Вашингтон ще продължават още една година, до приключване на Конгреса на ККП през следващата есен. С една добавка, че 2028 година за сметка на това би била изпълнена с доста нараснало геополитическо и геоикономическо напрежение. И между другото и с по-висока глобална инфлация. Като са възможни и непредвидими турбуленции от всякакъв характер.
В американския естаблишмънт има вече две оформени становища, как ще се решава мащабния проблем в крайна сметка с огромния дълг, а и въпросът с мира и войната. Сред демократите и старите републиканци, включително и Доналд Тръмп, все още има много поддръжници на Модерната Парична Теория, Modern Monetary Theory, която проповядва, че държави като САЩ, която задлъжнява в собствената си валута, безнаказано може с две ръце да раздава пари у дома и навън. За това е необходимо сам да печаташ доларите.
Младото, безскрупулно крило в Концентрирания Централизиран Капитал, което владее и управлява успешно най-новите авангардни технологии и е вече основен актьор и на финансовите пазари и фондовите борси, защитава друга концепция. Техномагнатите, които като бизнес манталитет нямат нищо общо с традиционните капиталисти-предприемачи, създали материалната и технологичната база не само на Съединените щати, но и на цялата система Pax Americana, вярват, че чрез Изкуствения Интелект и дерегулиране на икономическия модел на САЩ, а и на техните партньори в Европа и Азия, с концентрация на огромен капитал и таланти, ще се постигне един непознат до сега икономически бум. Той ще е свързан с мощно увеличаване на производителността на труда, по-ефективно и гъвкаво управление на цените и потреблението и чрез въвеждане на нова парична система постепенно да се смекчи глобалния дълг. Тези схващания са и в основата, техномагнатите да теглят в момента по всички писти големи кредитни пари. Не само ние, но новият шеф на ФЕДа разглежда това развитие на бързото задлъжняване на АйТи концерните като определен риск. Защото животът ни показва, че големи пари лесно се дават на крупни играчи в заем, но след това много трудно се връщат. И ние не сме сигурни, че управляващите на мега компанията МETA, имат намерение да връщат тези кредитни пари, получени от американската печатница за пари.
Защото те са си създали вече един безупречен механизъм, в който тези големи пари, се въртят в кръг между различните играчи в мега проекта за Изкуствен Интелект, съгласно който тези кредитни пари не се показват във финансовите им баланси, а стоят на сянка, скрити зад балансово.
Подходящ пример за такава хитра схема са инвестициите в центрове за данни и всички останали ресурси за развиване на Изкуствен Интелект. Счетоводствата им допускат компании като МETA да подписват дългосрочни договори за покупка на сървъри и GPUта, Graphics Processing Unit, и да се водят като нереализиран разход извън баланса на фирмата. Има и друг вид сделки, в които АйТи гигантът подписва лизингови договори, като ползват на лизинг земя, която е скъп актив, сгради и енергийни източници, с определени поддоставчици-оператори на дългосрочна основа. Така тези големи разходи не се показват в счетоводните баланси. А тези договори за лизинг попадат в баланса, едва когато даден център за данни бъде пуснат в експлоатация. А един голям център за данни не се построява за един месец. Това са няколко години, големи заемни пари, които се скриват зад баланса.
Добър пример ни подава компанията Oracle. Тя е силна в облачните технологии и обработва съвместно с големия играч при Изкуствения Интелект, OpenAi, съвместен проект за центрове за данни. Проектът се изпълнява с помощта на лизингови договори сключени с външни оператори със заемни средства. За това не ни учудва, че скритият, непрозрачен дълг на Oracle в края на месец май т.г. е 273,3 милиарда долара. Динамиката на тази огромна кредитна сума показва едно увеличение за 4 години от 30 пъти. И тази лидерска АйТи компания показва само като забележка тази стабилна кредитна сума към тримесечните си счетоводни отчети.
Друг пример: Гигантът META е създал смесена фирма с инвестиционната фирма Blue Owl Capital и строят заедно голям център за данни в Луизиана, САЩ за 27 милиарда долара. Тук също се работи с лизингов договор.
Това е една допълнителна планина от напечатани кредитни пари, които през 2022 са били само 200 милиарда долара за да набъбнат до това лято на 1,67 трилиона $. Ние си задаваме въпроса, кой отпуска тези милиардни кредити срещу голи декларации, че те ще донесат големи, тлъсти печалби в бъдещето. А има и друга обезпокояваща картинка. По официални данни, към 1. май т.г. трите АйТи гиганта, Microsoft, Amazon и Alphabet показват изоставане от пусковия срок на техни проекти в облачните технологии и други високо технологични сфери, с една финансова стойност, възлизаща на 1,47 трилиона долара. На какво основание, инвеститорите в тези сложни проекти трябва и да вярват, че когато настъпи закъснелият пусков срок, от тези проекти биха потекли обратно мащабни печалби?
Но това не е всичко в тази кредитна игра на техномагнатите. Американските компании от „Вълшебната Седморка“ издават през тази година масово корпоративни облигации и пускат нови емисии от акции. Това е потвърждение, че им трябват много допълнителни пари и те произвеждат на фондовия пазар нов финансов капитал за големите инвестиции в ИИ. Това означава, че независимо, че те все пак се радват на големи печалби, тези печалби не са достатъчни да покриват инвестиционните им планове. Но ще настъпи момент, когато новите инвестиции в Изкуствен Интелект ще заработят и тогава скритият дълг, който не изключваме да стане и няколко трилиона при това темпо, ще се появи като официален в счетовoдните баланси. И ако търсенето на ИИ се окаже по-ниско от очакваното и капиталовата стойност на тези дългове спадне, това би било гаранция за големи загуби и програмирана нова финансова криза.
Тук се налага да се върнем отново на Триъгълника на Ликвидността. И разбираме, че техномагнатите, като участници в третия ъгъл на Триъгълника, активно и в динамично темпо теглят прозрачни и скрити огромни пари от Печатницата за пари. Всички знаят, че ФЕДът има огнена мощ и най-важната му задача е да поддържа вярата у всички потребители и първото му оръжие за това се определя като Благонадеждност. И облягайки се на нея, Федералният Резерв в последните 16 години не успява да постигне реални лихви. А за реални лихви, експертите говорят, когато разликата между пазарната лихва по краткосрочните кредити и нивото на реалната инфлация е поне нула. Понеже официалната инфлация се поднася в различни ценови кошници от стоки и услуги, тя по дефиниция бива различна, по-точно по-ниска от реалната такава. Ако например лихвата по краткосрочните кредити е 5%, при една реална инфлация от 6%, то тогава за постигане на реална лихва, с голяма вероятност основната лихва трябва допълнително да се повиши. Тя години вече не се повишава в такова съответствие, защото би предизвикала оскъпяване на кредитните разходи на големите кредитополучатели. А те в САЩ са Министерство на Финансите, големите концерни, хедж фондовете и особено АйТи компаниите от Вълшебната Седморка.
След 2009 година борсовата капитализация на компаниите от Вълшебната Седморка ползваха луксозни нулеви лихви, които не отговаряха нито на реалната инфлация, нито на интересите на 75% от американците. Играта на Финансиализацията не се нуждае от високи лихви и в хода на своето президентство Доналд Тръмп постоянно пледира за понижаване на лихвите. И сериозен проблем в Съединените щати е, че голямата емисия на държавен дълг от Министерство на финансите, върви винаги с ускорено печатане на пари от ФЕД. Играта е проста – правителството създава дълг, но и печати пари за да го купи. А паричната маса се прави от Централната Банка – Федералния Резерв, чрез прилагането на една перфектна за едрия капитал система за създаване на пари от Нищото. Носеща елегантното название fractional-reserve banking (банкиране с частичен валутен резерв). Накратко, търговските банки получават пари от ФЕД и срещу тях отпускат кредити срещу лихви на пазара, в обем с 90% по-голям. Или срещу един милион долара, създадени от въздух, те раздават кредити в обем от 10 милиона $. Така Федералният Резерв създава ликвидност. Но остава открит въпроса, дали срещу тази раздута ликвидност, в реалната икономика срещу нея стоят съизмерими реални стойности от стоки и услуги.
Големият бюджетен дефицит от своя страна допринася за увеличаване на скоростта на обръщение на парите, по-бързо дори от крайните потребители на дълг, които винаги са по-предпазливи от държавата. Това не важи за големите АйТи концерни, върху които е нашия фокус в този материал. И комбинацията от раздута парична маса и увеличената скорост на парите води до парична, монетарна инфлация. Това на практика не е така в Съединените щати от 1946 година. Ликвидността се увеличава изпреварващо спрямо реалната икономика и това е перфектното средство за преразпределяне на брутен продукт чрез инфлационните процеси от мнозинството към малцинството. В нашия случай – към големите корпорации, хедж фондовете и силните на деня АйТи компании. И за 27 години до 1973 скоростта на трансакциите, на обръщение на парите в САЩ се е увеличила с 279%, което е един усреднен константен процент от 4,8 годишно. В същото време фактите показват, че за същия период, ръстът на предлагане на реални стойности в Съединените щати е бил 141%. И съвкупното търсене на пари – количество умножено по скорост – е било 9 пъти по-голямо през 1973 спрямо 1946 година. И след като съвкупното предлагане на реални стойности не е нараствало така, то неминуемо се е появила ценова инфлация.
Проблемът е, че тази финансова игра продължава и до днес. И тя се върти в рамките на Триъгълника на Ликвидността от три променливи величини: раздут обем на парите в обръщение, скоростта на обръщение на парите и производството и предлагането на реални стоки и услуги на пазара. Всяка една променлива може да задвижва цените в двете посоки. Но само една от тях, печатането на пари, е под контрола на държавата.
Във формулата за определяне на цените има още един психологически фактор, който определя честотата на ползване на парите. Тя зависи от решението на притежателя на пари дали да купува или пести. Кейнс нарича това предпочитание за ликвидност. Това е отношението между кешовата наличност, която се запазва в джоба, спрямо направените покупки от средния притежател на пари. А обратното на това се нарича скорост на парите – обемът на покупките спрямо количеството на парите. И ако погледнем към считаното за слабо потребление в икономиката на Китай и знаейки, че китайците са световни шампиони по пестеливост и милиони семейства са затънали в големи задължения по ипотечни кредити при едни високи стартови инвестиционни цени и 60 милиона непродадени жилища, не би било трудно да разберем, че предпочитанието за ликвидност у китаеца днес е подчертано високо. И няма сила която да го застави да си бръкне дълбоко в джоба и да стимулира потреблението в страната. И вариантът за Пекин е да търси ускорен експорт на конкурентни цени, при малки маржове за печалби и заливане на глобалния пазар с китайски стоки. Това обаче не означава, че личният стандарт на средния китаец се повишава, независимо, че китайската икономика единствена в света се бори не с инфлация, а с дефлация.
Технологията в Триъгълника на Ликвидността за печатане на пари и раздуване на тяхното количество, влияе на първо място на цените на ценните книжа и особено на акциите и не на последно място на цялата финансова система. И не е трудно да разберем, как след финансовата криза 2008, а и по време на пандемията Ковид, системата за печатане на пари в Съединените щати представлява една масивна, стимулираща програма за Уолстрийт и пазара на акции. Най-големите нейни бенефициенти са технологичните гиганти от Вълшебната Седморка и техните поддоставчици, които както описахме играят в затворен кръг и в него завъртат една огромна ликвидност. Като част от нея скриват зад счетоводните си баланси. Това е мощен, добре организиран бизнес Спекулация, но и стратегически ход за поддържане на американското предимство при Изкуствения Интелект, центровете за данни, квантовия компютър, авангардните чипове, мега суперкомпютрите и облачните технологии. При това на фона на остра, технологична атака, украсена от редица пробиви с глобален ефект от страна на китайския икономически модел. По наше мнение борбата навлиза в крайната си фаза с времеви хоризонт от 3 до 7 години. И е кристално ясно, как и сега, основен помощник в тази властова, глобална игра се явяват капиталовите и финансовите пазари. Заедно с Печатницата за пари, изпитаният инструмент на инфлацията и манипулацията на лихвените проценти и борсовите цени.
Важно е да отбележим, че след създаване на банковото дело, раждането на облигационния дълг представлява втората голяма революция в развитието на парите. Този финансов инструмент открива пътя на държавите и големите компании да теглят големи пари назаем от много широк кръг заемодатели, издавайки облигации – bonds. Думата bond означава договор, споразумение или гаранция. И трите думи са силни и пасват точно към термина облигация или дългов инструмент. Правителствата емитират държавен дълг, а корпорациите частен дълг и той се търгува на облигационните пазари, известни като bond markets. На националните и международните bond markets се търгуват доста над 100 трилиона $ държавни и корпоративни облигации.
По темата Пари, Инфлация и игрите на финансовите пазари сме написали книга през 2022 и споделеното в нея, важи и днес с пълна сила. В нея пишем:
„След финансовата криза 2008а светът живее под командването на финансовите пазари, като са изключени от действие инструмента на реалната лихва, държавните интервенции върху лихвените проценти и валутните курсове. Спокойно би могло да кажем, че финансовите пазари са се превърнали едновременно в съдия и жури и при избора на икономическите политики, които се прилагат. Никой не би могъл да каже, че през този век и централните банки и националните правителства не обслужват с действията си финансовите пазари. И това, което наблюдаваме в никакъв случай не обслужва дългосрочния икономически и социален интерес на обществата. Иновацията, технологиите и либерализацията категорично допринесоха за това всички финансови пазари да навлизат в етап на голяма, непредсказуема волатилност, което е безспорен белег на всяко едно казино…
Да разгледаме една таблица, публикувана от Bloomberg на 31 декември 2021 година. Тя отразява промените в компонентите на Потребителския Ценови Индекс, CPI, за последните 11 месеца на годината. Компонентите Храна и напитки участват с 15,157% в него. Жилища с 42,385 %, Транспорт с 15,378%, Здравеопазване с 8,87, Образование и Комуникации с 6,81%, Отдих с 5,79%. Изнесените данни по компоненти са с различни величини. Така например бензинът е поскъпнал с 50,2%, мазутът с 42,8%, транспортът с 19,4%, услугите в енергетиката с 10,4%, храната в домакинствата с 6,1% и храната навън с 5,4%. Но една друга таблица показва нещо много важно – отражението на съвкупността на цените на енергията в осем основни категории разходи. Графиката на инфлацията в енергията е като сив фон, който през 2008 има поскъпване от 148%, през 2012 е 135 %, 2014 г. е 130%, после спада на 80% и отива на 100 процента. През 2020 потъва на 62%, през януари 2021 е 80% и през ноември е 130%. Като за база е взета 2000 година с нула процента. И естествено всички останали компоненти на индекса носят в себе си енергийни инфлационни компоненти. Медицинското обслужване е на второ място след енергийното поскъпване с индекс през ноември 2021 от 109%. Следват Отдих с 83%, Транспорт 75%, Облекло 72%, Жилища 65%, Образование и Комуникации с 62% и т. н… Таблицата на Bloomberg ни показва, че инфлацията е системно явление и не е от вчера. Тя пълзи или подскача, а периодично в точно определени периоди реализира и внезапни, мощни отскоци нагоре. И за нетренирано око става ясно, че зад увеличаването на цените във всички сфери на живота се крие тайното оръжие на енергийните цени, които просмукват всички стоки и услуги с фактор на поскъпване. И това поскъпване е глобално.“( Парите, Инфлацията и Игрите на финансовите пазари, 2022, Борислав Сретков)
През тази година този сценарий се повтаря. Примерите са много. След започване на войната срещу Иран, цените на бензина и мазутa в Съединените щати са се увеличили до края на септември, съответно с 46 и 67%. Това потвърждава факта, че реалната основната лихва в Съединените щати и днес е отрицателна. Това ще стимулира инфлацията и цените на акциите. И разбира се ще увеличава неравенството и рисковете в икономиката. За сметка на това бизнесът Спекулация следва още да доминира, а нашата прогноза е, че техномагнатите няма да си връщат големите дългове, а постепенно ще овладеят цялата американска държава, защото са разбрали, че без да ползват държавата като главен инструмент в изострената борба с основния конкурент Китай, много трудно, да не кажем би било невъзможно да я спечелят в средносрочен план. А това означава вертикална структура на управление и вид дигитален затвор по американски модел.
И само след 2 години на Time Square в Ню Йорк или на Уолстрийт би се появил голям светлинен транспарант: „Ние желаехме да живеем в демокрация, но финиширахме под bond markets! (облигационни пазари)“. Точно такъв графитен надпис се бе появил в края на 1990те години в центъра на Варшава. Поляците, които реално извършиха единствени един сполучлив икономически преход сред европейските социалистически страни, първи разбраха, че в света няма демокрация, а властва здрава диктатура на Глобалния Концентриран, Централизиран Капитал и един от ключовите му инструменти са облигационните пазари, въртящи парите чрез ценни книжа в трилионни обеми с държавен и корпоративен дълг.
А през 1996 година, шефът на предизборната кампания на президента Клинтън, Джон Карвил гръмко обяви: „Аз си мислех, че ако бих се преродил, бих желал да е като президент, папа или бейзболна звезда. Но сега аз бих желал да се завърна на земята като bond market. Ти бил могъл да уплашиш всеки.“ Надяваме се и Доналд Тръмп вече да е разбрал тази голяма истина и се стяга за прераждане…
Но нека да завършим с няколко думи, водещи към изводи по резултата от срещата на двамата президенти във Вашингтон. Преди да излети обратно за Пекин, Си Дзинпин е участвал с Тръмп в церемония с чаша чай, последвана от посещение на националния архив и е разгледал документите за създаване на Съединените щати. Доналд Тръмп се е изразил, че „Си и аз осъзнаваме, че представляваме различни системи. Но връзките между нашите народи продължават да съществуват и ние никога не сме се разбирали така добре както сега.“ Си е говорил за много нови разбирателства в разговорите с Тръмп, без да назове детайли. Подканяйки настойчиво двете страни към изпълнени с отговорност действия. И Китай и САЩ стоят отново на прага на една „историческа изходна точка. И двете страни трябва да демонстрират отговорност и да намерят нов път, как велики сили биха могли да сътрудничат по между си.“
Съгласно съобщение на китайската агенция Синхуа, „Си е казал, Китай и САЩ би трябвало да бъдат партньори, а не съперници. Предстои една решаваща година за отношенията между двете държави. Съединените щати и Китай би трябвало да развиват стабилни отношения чрез сътрудничество, умерена конкуренция, преодоляване на различия и стимулират обмена насочен към мир.“
По повод големите комплименти, официалности и подчертано дипломатическо гостоприемство оказано на китайския президент във Вашингтон, е интересен коментарът и оценката на бившия посланик на САЩ в Китай, Nicholas Burns, в интервю за американската медия PBS: „Самият аз съм прекарал много часове в разговори със Си Дзинпин и съм го усетил като упорит и прагматичен. Неговата обща стратегия се състои в това да погребе Съединените щати… Аз не вярвам, че Си Дзинпин би се подвел на влиянието на ласкателства. Той не е сантиментална личност. Той е много твърд и находчив и той гледа много цинично на САЩ “ Това е знакова оценка, която ние споделяме.
Да му мислят техномагнатите, да затягат коланите и освен огромни пари да търсят още много таланти сред своите съюзници в Европа и Азия и задължително да ускорят скоростта и на иновацията…
Берлин, 10. Октомври 2026
Борислав Сретков е автор на 6 книги. Книгата му „Парите, Инфлацията и Игрите на финансовите пазари“ излиза през 2022 година.


